
مشمولین سامانه مودیان در سال ۱۴۰۵: نصاب، زمانبندی و چکلیست آمادگی
در سال ۱۴۰۵ سه گروه مشمول صدور صورتحساب الکترونیکی در سامانهٔ مودیان هستند: همهٔ اشخاص حقوقی، گروههای شغلی فراخوانشده مانند پزشکان، وکلا و طلافروشان، و هر شخص حقیقی که فروش سالانهاش از ۱۲ میلیارد تومان بگذرد. کسی که تا پایان شهریور ۱۴۰۵ از این نصاب عبور کرده، از ۱ دی ۱۴۰۵ باید صورتحساب الکترونیکی صادر کند؛ عبور در پاییز، الزام را به ۱ فروردین ۱۴۰۶ میبرد.
سامانهٔ مودیان در یک نگاه
سامانهٔ مودیان بستر الکترونیکی سازمان امور مالیاتی است که طبق قانون پایانههای فروشگاهی و سامانهٔ مودیان برای هر مودی یک کارپوشه میسازد. هر فروش باید بهصورت یک صورتحساب الکترونیکی با شمارهٔ منحصربهفرد مالیاتی در این کارپوشه ثبت شود و خریدار از همانجا آن را تایید یا رد میکند.
مودی مشمول دو تکلیف اصلی دارد: عضویت در سامانه و دریافت شناسههای لازم، و صدور و ارسال صورتحساب الکترونیکی برای هر فروش در مهلت مقرر. ثبتنام، امضای الکترونیکی و شناسهٔ کالا مقدمهٔ همین دو تکلیف است.
چه کسانی در سال ۱۴۰۵ مشمول سامانه مودیان هستند؟
مشمولین سامانه مودیان ۱۴۰۵ سه دستهاند:
- اشخاص حقوقی. شرکتها و موسسات از فروردین ۱۴۰۲ مشمول شدهاند، با هر میزان فروش.
- گروههای شغلی فراخوانشده. سازمان برخی فعالیتها را بدون توجه به نصاب فروش مشمول کرده است؛ از جمله مشاغل پزشکی و داروسازی، وکالت و مشاورهٔ حقوقی، و فروشندگان طلا و جواهر. اگر در این گروهها هستید، رقم فروش ملاک نیست.
- اشخاص حقیقی بالای نصاب. سایر صاحبان مشاغل (مغازهدار، کارگاهدار، فروشندهٔ اینترنتی، پخشکننده) فقط وقتی مشمول میشوند که فروش سالانهشان از نصاب ماده ۱۴ مکرر عبور کند.
برای تشخیص سریع، سه سوال بپرسید:
| سوال | اگر پاسخ «بله» است | اگر پاسخ «خیر» است |
|---|---|---|
| شخص حقوقی هستید؟ | مشمول؛ باید همین حالا صورتحساب الکترونیکی صادر کنید | به سوال بعد بروید |
| فعالیت شما در گروههای فراخوانشده است؟ | مشمول، با هر میزان فروش | به سوال بعد بروید |
| فروش تجمیعی ۱۴۰۵ شما از ۱۲ میلیارد تومان گذشته؟ | مشمول از دورهٔ دوم بعد از فصل عبور (جدول پایین) | فعلاً معاف؛ فروش را ماهانه پایش کنید |
حد نصاب سامانه مودیان در سال ۱۴۰۵ چقدر است؟
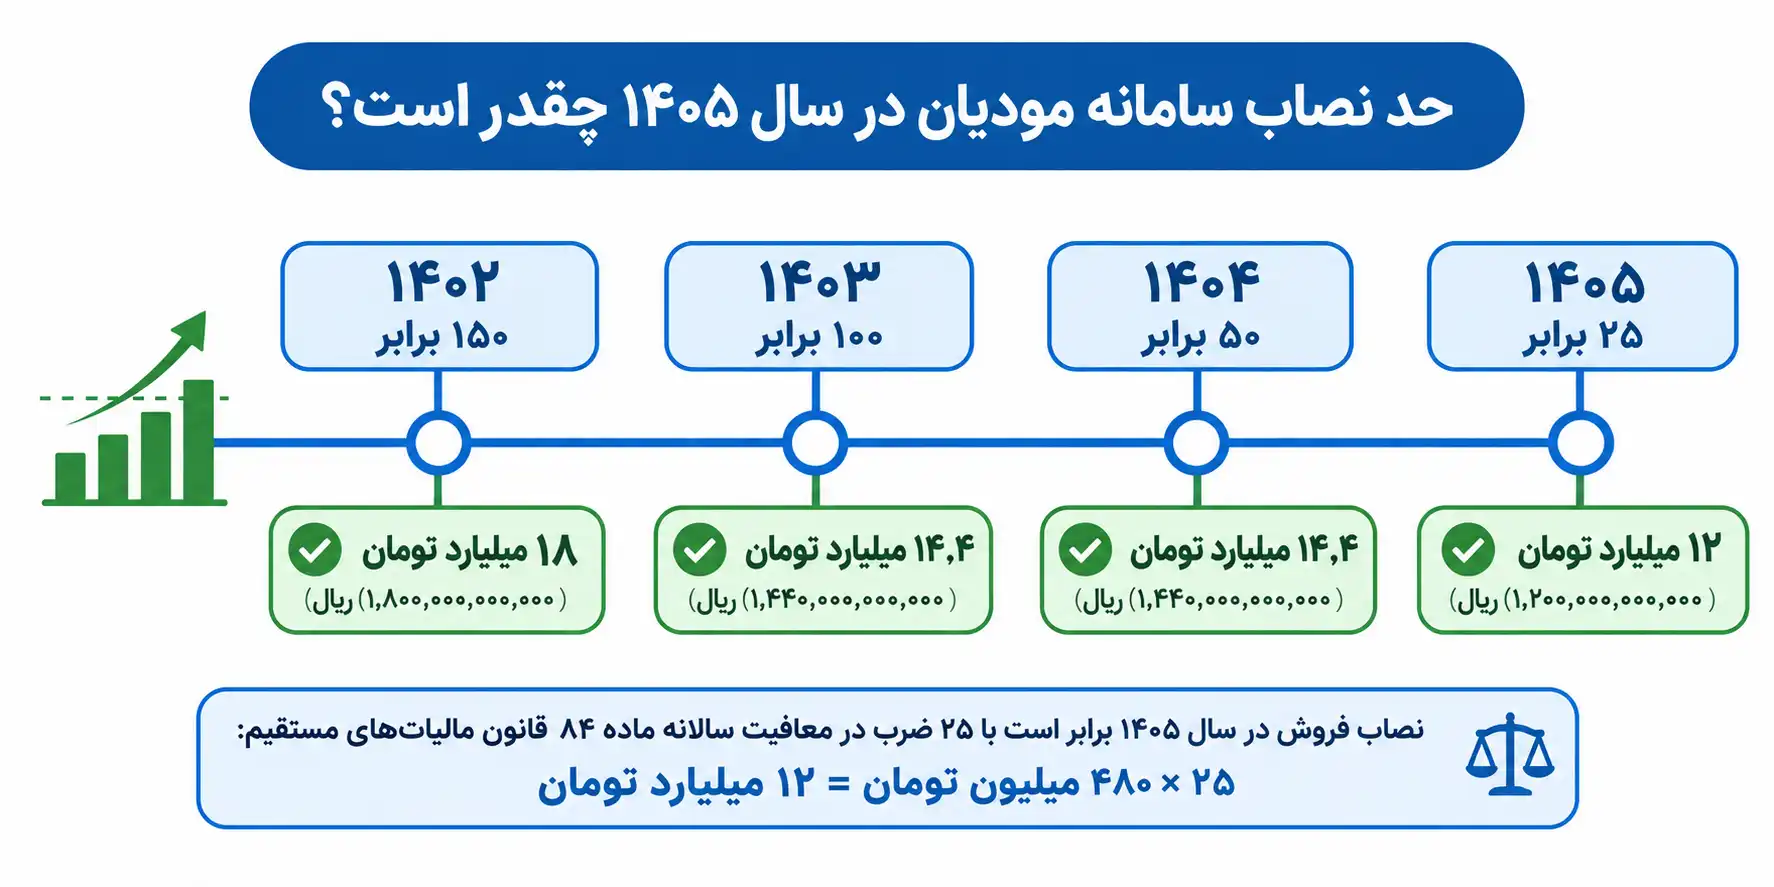
حد نصاب سامانه مودیان ۱۴۰۵ برای اشخاص حقیقی ۱۲ میلیارد تومان (۱۲۰ میلیارد ریال) فروش سالانه است. این رقم از ماده ۱۴ مکرر قانون پایانههای فروشگاهی میآید: نصاب برابر است با ضریبی از معافیت سالانهٔ مالیات حقوق (ماده ۸۴). در ۱۴۰۵ این ضریب ۲۵ و معافیت سالانه ۴۸۰ میلیون تومان است؛ ۲۵ ضرب در ۴۸۰ میلیون میشود ۱۲ میلیارد تومان.
| سال | ضریب قانونی | معافیت سالانهٔ ماده ۸۴ | نصاب فروش |
|---|---|---|---|
| ۱۴۰۲ | ۱۵۰ برابر | ۱۲۰ میلیون تومان | ۱۸ میلیارد تومان |
| ۱۴۰۳ | ۱۰۰ برابر | ۱۴۴ میلیون تومان | ۱۴٫۴ میلیارد تومان |
| ۱۴۰۴ | ۵۰ برابر | ۲۸۸ میلیون تومان | ۱۴٫۴ میلیارد تومان |
| ۱۴۰۵ | ۲۵ برابر | ۴۸۰ میلیون تومان | ۱۲ میلیارد تومان |
با اینکه معافیت حقوق هر سال بالا میرود، ضریب هر سال نصف میشود. نتیجه این است که نصاب ۱۴۰۵ حدود ۱۷ درصد از دو سال قبل پایینتر است و کسبوکاری که پارسال معاف بود، امسال ممکن است مشمول شود. اگر جایی رقم «۱۴ میلیارد و ۴۰۰ میلیون» دیدید، آن رقم مربوط به ۱۴۰۴ است.
اگر از نصاب عبور کنید، از چه زمانی باید صورتحساب الکترونیکی صادر کنید؟
الزام از دورهٔ دوم بعد از فصلی که در آن از نصاب عبور کردهاید شروع میشود. فصل عبور و فصل بعد از آن فرصت آمادهسازی است. برای ۱۴۰۵:
| فروش تجمیعی شما تا پایان ... از ۱۲ میلیارد تومان گذشت | الزام صدور صورتحساب الکترونیکی از |
|---|---|
| خرداد ۱۴۰۵ | ۱ مهر ۱۴۰۵ |
| شهریور ۱۴۰۵ | ۱ دی ۱۴۰۵ |
| آذر ۱۴۰۵ | ۱ فروردین ۱۴۰۶ |
| اسفند ۱۴۰۵ | ۱ تیر ۱۴۰۶ |
یک مثال عددی. فروشگاه پوشاکی را در نظر بگیرید که فروش فروردین تا تیر ۱۴۰۵ آن ۹ میلیارد تومان بوده و در مرداد با ۳٫۵ میلیارد تومان فروش از ۱۲ میلیارد گذشته است. فصل عبور، تابستان است. پاییز فرصت آمادهسازی است و از ۱ دی ۱۴۰۵ هر فاکتور این فروشگاه باید بهصورت صورتحساب الکترونیکی ثبت شود. اگر همین فروشگاه در آذر از نصاب میگذشت، تکلیفش از ۱ فروردین ۱۴۰۶ شروع میشد.
فروش تجمیعی را فقط در پایان سال نگاه نکنید. چون زمان عبور تعیین میکند تکلیف از کدام فصل شروع میشود، هر ماه جمع فروش سال را در نرمافزار حسابداری چک کنید.
فروش کمتر از ۱۲ میلیارد تومان یعنی معافیت قطعی؟
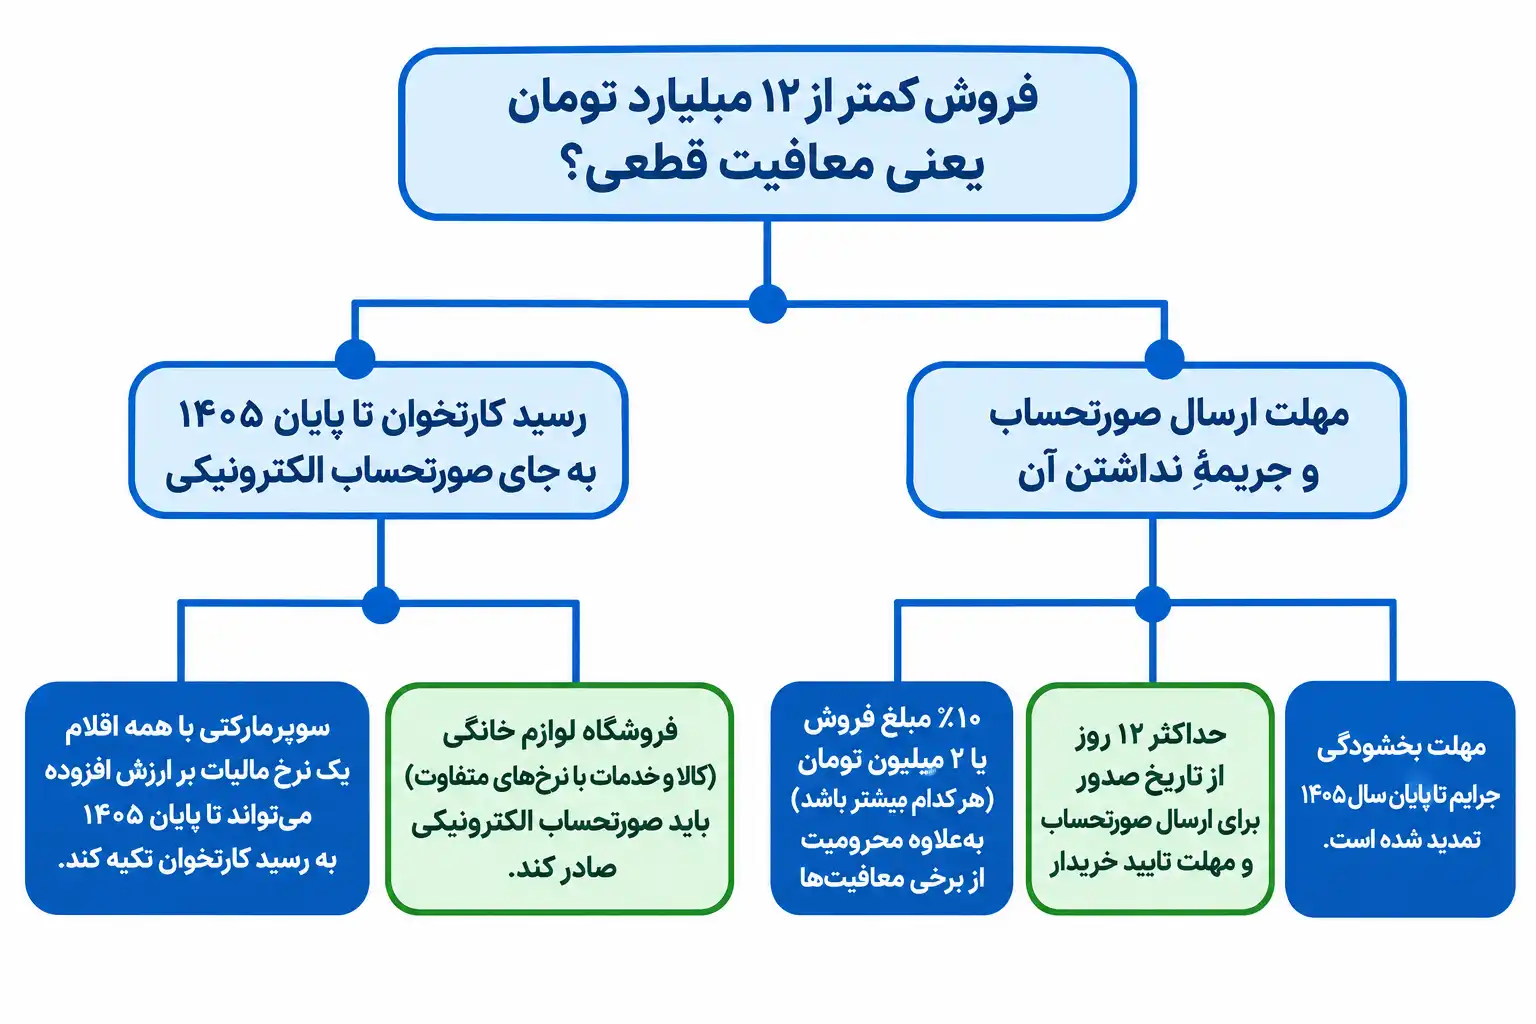
نه. فعالیتهای فراخوانشده با هر میزان فروش مشمولاند. معافیت مالیاتی هم با معافیت از صدور صورتحساب فرق دارد: ممکن است درآمد فعالیتی از مالیات معاف باشد ولی تکلیف صدور صورتحساب برایش بماند. سازمان برای فعالیتهای کشاورزی موضوع ماده ۸۱ تصریح کرده که الزام صدور ندارند؛ برای بقیه باید مقررات اختصاصی همان فعالیت را دید. و نصاب سالانه است، نه ماهانه؛ جمع فروش از ابتدای سال ملاک است.
اگر فروش شما به نصاب نزدیک است، مثلاً بالای ۱۰ میلیارد تومان تا آبان، از همین حالا مراحل آمادهسازی را شروع کنید تا در فصل بعد غافلگیر نشوید.
رسید کارتخوان تا پایان ۱۴۰۵ به جای صورتحساب الکترونیکی
طبق بخشنامهای که رییسکل سازمان امور مالیاتی در ۱۳ اردیبهشت ۱۴۰۵ ابلاغ کرد، برای مودیانی که یک نوع کالا یا خدمت عرضه میکنند یا همهٔ کالاها و خدماتشان یک نرخ مالیات بر ارزش افزوده دارد، رسید دستگاه کارتخوان بانکی یا درگاه پرداخت الکترونیکی تا پایان سال ۱۴۰۵ در حکم صورتحساب الکترونیکی است. این امتیاز قبلاً تا پایان ۱۴۰۴ بود و یک سال تمدید شد.
سوپرمارکتی که همهٔ اقلامش نرخ یکسان ارزش افزوده دارد، میتواند تا پایان ۱۴۰۵ به رسید کارتخوان تکیه کند. فروشگاه لوازم خانگی و تعمیراتی که هم کالا با نرخ عادی میفروشد و هم خدمات با نرخ متفاوت، مشمول این امتیاز نیست و باید صورتحساب الکترونیکی صادر کند.
رسید کارتخوان «صورتحساب نوع سوم» محسوب میشود و برای خریدار اعتبار مالیاتی ایجاد نمیکند. اگر مشتریان شما شرکتها هستند و خرید را بهعنوان هزینه یا اعتبار مالیاتی ثبت میکنند، به صورتحساب نوع اول نیاز دارند و دیر یا زود از شما خواهند خواست.
مهلت ارسال صورتحساب و جریمهٔ نداشتن آن
وقتی مستقیم از نرمافزار خودتان ارسال میکنید، حداکثر ۱۲ روز از تاریخ صدور فرصت دارید. خریدار هم مهلت مشخصی برای تایید یا رد صورتحساب در کارپوشه دارد و اگر واکنش نشان ندهد، صورتحساب تاییدشده تلقی میشود.
طبق ماده ۲۲ قانون پایانههای فروشگاهی، جریمهٔ عدم صدور صورتحساب الکترونیکی ۱۰ درصد مبلغ فروش یا ۲ میلیون تومان، هر کدام بیشتر باشد، بهعلاوهٔ محرومیت از برخی معافیتها و مشوقهاست.
سازمان در شهریور ۱۴۰۵ اعلام کرد مهلت بخشودگی صددرصدی جرایم سامانهٔ مودیان تا پایان سال ۱۴۰۵ تمدید شده است. مودیانی که دیر شروع کردهاند، تا پایان سال فرصت اصلاح بدون جریمه دارند. شرایط دقیق بخشودگی را از کارپوشه یا ادارهٔ مالیاتی خود بپرسید، چون این مهلتها تغییر میکنند.
چکلیست آمادگی تا ۱ دی ۱۴۰۵
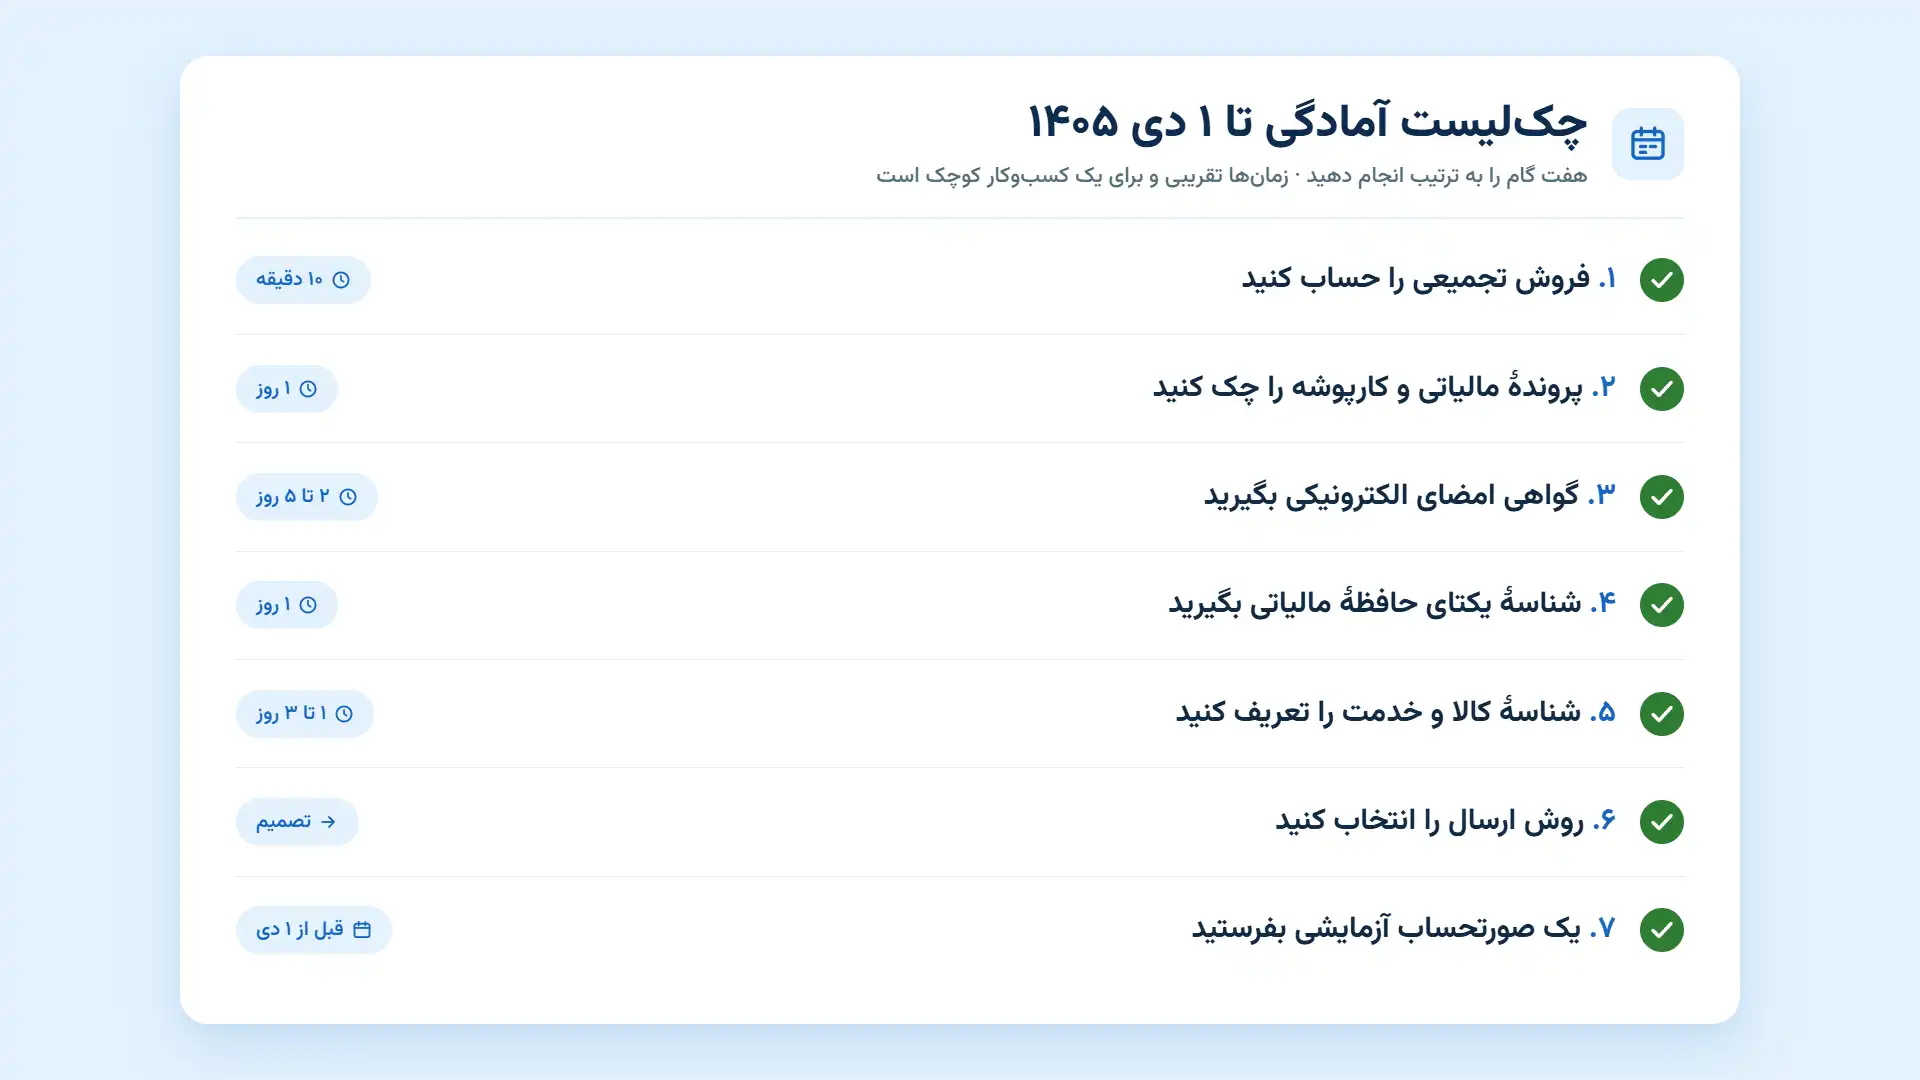
این هفت مرحله را به ترتیب انجام دهید. زمانها تقریبی و برای یک کسبوکار کوچک است.
- فروش تجمیعی را حساب کنید (۱۰ دقیقه). جمع فروش از ۱ فروردین ۱۴۰۵ تا امروز. اگر بالای ۱۲ میلیارد تومان است، فصل عبور را از جدول بالا پیدا کنید.
- پروندهٔ مالیاتی و کارپوشه را چک کنید (۱ روز). در my.tax.gov.ir وارد شوید؛ اطلاعات هویتی، نشانی، کد پستی و نوع فعالیت باید کامل باشد. اگر کارپوشه در tp.tax.gov.ir نمایش داده نمیشود، ثبتنام مالیاتی یا ارزش افزودهٔ شما ناقص است.
- گواهی امضای الکترونیکی بگیرید (۲ تا ۵ روز). درخواست را در gica.ir ثبت کنید و توکن را از دفتر پیشخوان تحویل بگیرید. برخی نرمافزارها تولید کلید و درخواست گواهی را از داخل برنامه انجام میدهند.
- شناسهٔ یکتای حافظهٔ مالیاتی بگیرید (۱ روز). کلید عمومی را در بخش «شناسههای یکتای حافظهٔ مالیاتی» کارپوشه ثبت کنید و شناسهٔ ششرقمی را دریافت کنید.
- شناسهٔ کالا و خدمت را تعریف کنید (۱ تا ۳ روز). هر قلم کالا یا خدمتی که میفروشید باید شناسهٔ کالای سازمان (stuffid.tax.gov.ir) را داشته باشد. در نرمافزار حسابداری، این شناسه را به کالاهای موجود نگاشت کنید؛ برای فروشگاههای پرتنوع، این پرزحمتترین مرحله است.
- روش ارسال را انتخاب کنید. یا مستقیم از نرمافزار حسابداری متصل به سامانه، یا از طریق شرکت معتمد مالیاتی (با کارمزد)، یا ثبت دستی در کارپوشه که فقط برای تعداد خیلی کم جواب میدهد.
- یک صورتحساب آزمایشی بفرستید و وضعیتش را استعلام کنید. قبل از ۱ دی، با یک فاکتور واقعی کوچک کل مسیر را تست کنید تا خطای شناسه یا نگاشت همانجا معلوم شود.
پنج اشتباه رایج
- مقایسهٔ فروش با رقم سال قبل. ۱۴ میلیارد و ۴۰۰ میلیون مال ۱۴۰۴ است؛ نصاب ۱۴۰۵ ۱۲ میلیارد تومان است.
- شروع تکلیف از فصل بعد به جای دورهٔ دوم. عبور در تابستان یعنی الزام از زمستان، نه از پاییز.
- تکیه به رسید کارتخوان در فروش چندنرخی. این امتیاز فقط برای کالای واحد یا نرخ یکسان است.
- نگاشت نکردن شناسهٔ کالا قبل از ۱ دی. در روزهای اول دی، صف درخواست شناسه و پشتیبانی شلوغ است.
- ارسال با تاخیر بیش از ۱۲ روز. تاریخ صدور فاکتور ملاک است، نه تاریخ ثبت در نرمافزار.
در نرمافزار حسابداری پویا چطور انجام میشود؟
ماژول «اتصال به سامانهٔ مودیان» پویا مستقیم به سامانهٔ سازمان وصل میشود و از شرکت معتمد واسط عبور نمیکند؛ بنابراین کارمزد تراکنش شخص ثالث ندارد. از داخل برنامه میتوانید صورتحساب الکترونیکی ارسال کنید، صورتحساب را ابطال کنید، برگشت از فروش را با الگوی مربوطه ثبت کنید و وضعیت فاکتورها را بر اساس شناسه، بازهٔ زمانی یا شمارهٔ مرجع استعلام بگیرید. تولید کلید و درخواست گواهی هم از خود برنامه انجام میشود.
دو نکتهٔ عملی: این ماژول فعلاً فقط روی نسخهٔ کلاینتسرور ارایه میشود، و اشتراک آن سالانه است چون سرویس سازمان مرتب تغییر میکند و ماژول باید بهروز بماند. اگر فروشگاه یا کارگاه شما تا ۱ دی مشمول میشود، صفحهٔ ماژول سامانه مودیان پویا را ببینید یا با نرمافزار حسابداری فروشگاهی شروع کنید.
جمعبندی
مشمولین سامانه مودیان ۱۴۰۵ با یک عدد و یک تاریخ خلاصه میشوند: فروش بالای ۱۲ میلیارد تومان، و الزام از دورهٔ دوم بعد از فصل عبور، که برای عبورکنندگان تابستان یعنی ۱ دی ۱۴۰۵. همین امروز جمع فروش امسال را از نرمافزار حسابداری خود بگیرید؛ اگر بالای ۱۰ میلیارد است، آمادهسازی را شروع کنید تا دیماه بدون جریمه و بدون صف پشتیبانی آغاز شود. مهلتهای بعدی را هم در تقویم مالیاتی ۱۴۰۵ دنبال کنید.
پرسشهای متداول
سامانه مودیان برای چه کسانی است؟
برای همهٔ اشخاص حقوقی، گروههای شغلی فراخوانشده مثل پزشکان، وکلا و طلافروشان، و اشخاص حقیقی که فروش سالانهشان از نصاب ماده ۱۴ مکرر عبور کند. در ۱۴۰۵ این نصاب ۱۲ میلیارد تومان است. بقیهٔ صاحبان مشاغل فعلاً از صدور صورتحساب الکترونیکی معافاند ولی باید پروندهٔ مالیاتی داشته باشند.
حد نصاب سامانه مودیان ۱۴۰۵ چقدر است؟
۱۲ میلیارد تومان فروش سالانه. این عدد ۲۵ برابر معافیت سالانهٔ مالیات حقوق (۴۸۰ میلیون تومان) است. نصاب ۱۴۰۳ و ۱۴۰۴ هر دو ۱۴٫۴ میلیارد تومان بود، پس امسال پایینتر آمده و کسبوکارهای بیشتری مشمول میشوند.
اگر در تابستان ۱۴۰۵ از نصاب عبور کنم از کی مشمول میشوم؟
از ۱ دی ۱۴۰۵. قاعده این است که الزام از دورهٔ دوم بعد از فصل عبور شروع میشود؛ پاییز فرصت آمادهسازی شماست. اگر در پاییز عبور کنید، الزام از ۱ فروردین ۱۴۰۶ و اگر در زمستان عبور کنید، از ۱ تیر ۱۴۰۶ است.
آیا رسید کارتخوان به جای صورتحساب الکترونیکی کافی است؟
فقط تا پایان ۱۴۰۵ و فقط اگر یک نوع کالا یا خدمت عرضه میکنید یا همهٔ اقلامتان یک نرخ ارزش افزوده دارند. در این حالت رسید کارتخوان صورتحساب نوع سوم محسوب میشود و برای خریدار اعتبار مالیاتی ایجاد نمیکند.
جریمهٔ صادر نکردن صورتحساب الکترونیکی چقدر است؟
طبق ماده ۲۲ قانون پایانههای فروشگاهی، ۱۰ درصد مبلغ فروش یا ۲ میلیون تومان، هر کدام بیشتر باشد، بهعلاوهٔ محرومیت از برخی معافیتها. سازمان اعلام کرده بخشودگی صددرصدی جرایم سامانهٔ مودیان تا پایان ۱۴۰۵ ادامه دارد؛ شرایط دقیق را از کارپوشه بپرسید.
شرکتها هم باید نصاب را چک کنند؟
نه. اشخاص حقوقی از فروردین ۱۴۰۲ با هر میزان فروش مشمولاند. نصاب فقط برای اشخاص حقیقی، یعنی صاحبان مشاغل، معنا دارد و تعیین میکند از چه فصلی باید صورتحساب الکترونیکی صادر کنند.
مطالب مرتبط
نرمافزار حسابداری تولیدی پویا | کنترل تولید و بهای تمامشده
نرمافزار حسابداری تولیدی پویا راهکاری برای مدیریت اطلاعات مالی، انبار و فرایندهای تولید در کسبوکارهای تولیدی است. این نرمافزار…
ادامهٔ مطلب
حسابداری خلاق چیست؟ ایدهها و روشهای نوآوری در حسابداری
حسابداری خلاق در این مقاله به استفاده از خلاقیت، تحلیل داده و فناوری برای بهبود فرآیندهای مالی، افزایش بهرهوری و کمک به تصمیمگیری بهتر…
ادامهٔ مطلب
سیستم اطلاعات حسابداری چیست؟ مفهوم، اهداف، مزایا و اجزا
سیستم اطلاعات حسابداری (AIS) مجموعهای از افراد، فرآیندها، دادهها و فناوریهایی است که برای جمعآوری، ثبت، پردازش و گزارش اطلاعات مالی یک…
ادامهٔ مطلب